Dobânda compusă: ce este și cum îți multiplică banii în timp

Dobânda compusă este dobânda calculată atât la suma inițială, cât și la dobânzile acumulate anterior. Cu alte cuvinte, banii tăi produc bani, iar acești bani produc la rândul lor alți bani. Cu cât lași mai mult timp acest proces să funcționeze, cu atât creșterea devine mai rapidă.
Ce înseamnă, pe înțelesul tuturor, dobânda compusă?
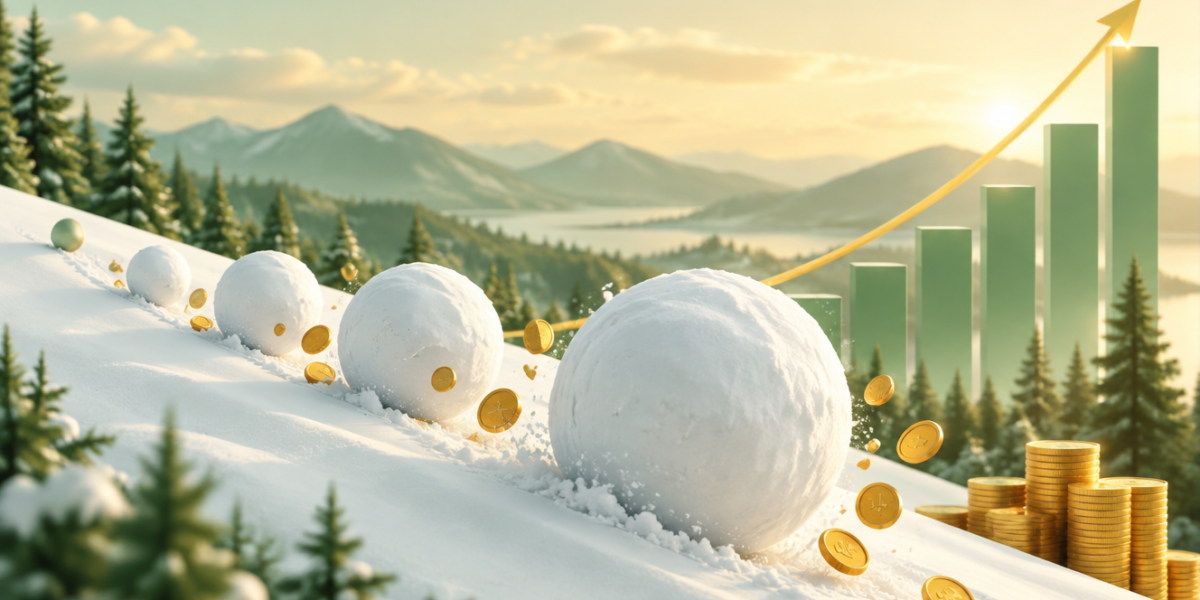
Imaginează-ți o bulgăre de zăpadă care coboară un deal. La început e mică, dar pe măsură ce rulează adună tot mai multă zăpadă. Așa funcționează și dobânda compusă: capitalul crește, iar dobânda următoare se aplică la o sumă mai mare.
Fenomenul se numește și capitalizare. Frecvența capitalizării (lunară, trimestrială sau anuală) influențează rezultatul final. Cu cât dobânda se adaugă mai des la capital, cu atât câștigi mai mult.
Care e diferența dintre dobânda simplă și cea compusă?
La dobânda simplă, câștigi mereu procentul aplicat doar la suma inițială. La dobânda compusă, baza de calcul crește în fiecare perioadă. Diferența pare mică în primii ani, dar devine uriașă pe termen lung.
| Criteriu | Dobânda simplă | Dobânda compusă |
|---|---|---|
| Baza de calcul | Doar suma inițială | Suma inițială + dobânzile acumulate |
| Ritm de creștere | Liniar | Exponențial |
| Valoare după 30 de ani (10.000 lei, 7%) | 31.000 lei | aprox. 76.123 lei |
| Potrivită pentru | Împrumuturi pe termen scurt | Economii și investiții pe termen lung |
Cum se calculează dobânda compusă?
Formula de bază este: A = P × (1 + r/n)^(n×t). Iată ce reprezintă fiecare element:
- A – suma finală;
- P – suma inițială investită;
- r – rata anuală a dobânzii, în formă zecimală;
- n – de câte ori pe an se capitalizează dobânda;
- t – numărul de ani.
Ce este regula lui 72 și la ce folosește?
Regula lui 72 este o scurtătură pentru estimarea rapidă. Împarte 72 la rata anuală a dobânzii și afli aproximativ în câți ani se dublează banii. La 6% pe an, suma se dublează în circa 12 ani. La 9%, în aproximativ 8 ani.
Cum arată dobânda compusă într-un exemplu practic?
Să luăm două persoane, Ana și Mihai, care investesc într-un fond cu un randament mediu de 7% pe an. Ana începe la 25 de ani și investește 300 de lei pe lună timp de 10 ani, apoi se oprește. Mihai începe la 35 de ani și investește 300 de lei pe lună timp de 30 de ani, până la 65.
Ana a depus în total 36.000 de lei, iar Mihai 108.000 de lei. La 65 de ani, după calcule orientative, Ana ajunge la circa 280.000 de lei, iar Mihai la aproximativ 365.000 de lei. Mihai a investit de trei ori mai mult, dar a obținut doar cu puțin peste 30% în plus. Motivul este timpul: primii ani contează cel mai mult.
Exemplul este ilustrativ și nu garantează randamente viitoare. Randamentele reale variază de la an la an.
| Scenariu | Sumă depusă | Valoare estimată la 65 de ani |
|---|---|---|
| Ana (10 ani, de la 25 de ani) | 36.000 lei | aprox. 280.000 lei |
| Mihai (30 de ani, de la 35 de ani) | 108.000 lei | aprox. 365.000 lei |
Ce arată statisticile despre puterea dobânzii compuse?
Cifrele confirmă importanța timpului și a disciplinei în investiții. Iată câteva repere relevante:
- Indicele S&P 500 a avut un randament mediu anual de aproximativ 10% din 1926 până în prezent, înainte de inflație (sursa: S&P Dow Jones Indices).
- Doar circa 31% dintre adulții din România au avut în 2021 un nivel ridicat de educație financiară, conform studiului OECD/INFE privind alfabetizarea financiară (sursa: OECD, 2023).
- Rata medie a inflației în zona euro a fost de 5,4% în 2023 (sursa: Eurostat), ceea ce arată de ce banii ținuți fără randament își pierd valoarea.
Cum poți folosi dobânda compusă în favoarea ta?
Principiul este simplu, dar necesită răbdare. Urmează acești pași:
- Începe cât mai devreme, chiar și cu sume mici.
- Investește constant, de exemplu lunar, printr-un ordin permanent.
- Reinvestește dobânzile și dividendele, fără să le retragi.
- Alege instrumente cu comisioane mici, pentru că ele erodează randamentul.
- Diversifică între depozite, titluri de stat, fonduri mutuale sau ETF-uri.
Poate dobânda compusă să lucreze și împotriva ta?
Da, în cazul datoriilor. Cardurile de credit și creditele de consum au dobânzi ridicate, iar dobânda se adaugă la sold. Dacă plătești doar minimul, datoria crește rapid. De aceea, rambursarea datoriilor scumpe este adesea prima investiție inteligentă.
Care sunt cele mai frecvente greșeli?
- Amânarea startului, în așteptarea unei sume mari.
- Retragerea banilor la primele fluctuații ale pieței.
- Ignorarea inflației și a comisioanelor.
- Așteptări nerealiste privind randamentele.
Întrebări frecvente
Ce este dobânda compusă în termeni simpli?
Este dobânda calculată la suma depusă plus dobânzile deja câștigate. Astfel, câștigurile tale generează la rândul lor câștiguri, iar creșterea se accelerează în timp.
Cât de des se capitalizează dobânda?
Depinde de produs. Poate fi zilnic, lunar, trimestrial sau anual. Cu cât capitalizarea este mai frecventă, cu atât randamentul efectiv este mai mare, în condițiile aceleiași rate nominale.
Pot folosi dobânda compusă cu sume mici?
Da. Sumele mici, investite constant pe perioade lungi, pot ajunge la valori semnificative. Timpul și regularitatea contează mai mult decât mărimea depunerii inițiale.
Depozitele bancare folosesc dobânda compusă?
Unele da, mai ales cele cu capitalizare periodică sau cu prelungire automată. Verifică în contract indicatorul DAE și dacă dobânda se adaugă la capital sau se virează într-un alt cont.
Există riscuri în investițiile cu dobândă compusă?
Da. Randamentele din piața de capital nu sunt garantate, iar valoarea investiției poate scădea. Pe termen lung, diversificarea și o perioadă de investire mai mare reduc riscul. Pentru situații personale, consultă un consultant financiar autorizat.
Pașii tăi următori
Începe azi cu trei acțiuni simple. Stabilește o sumă lunară pe care o poți investi fără stres. Deschide un cont de economii sau de investiții cu comisioane mici. Setează un transfer automat în ziua salariului.
Apoi folosește un calculator de dobândă compusă pentru a-ți simula obiectivele pe 10, 20 și 30 de ani. Revizuiește planul o dată pe an și crește suma când veniturile cresc. Cel mai important: începe acum, pentru că timpul este ingredientul pe care nu-l poți recupera.